L’Italia tra Innovazione e Tradizione: L’Evoluzione dell’Economia Italiana nel 2024

Nel 2024 l’economia italiana si trova a un crocevia decisivo, riflettendo una mistura di sfide strutturali e nuove opportunità generate da dinamiche globali e interne. L’inflazione contenuta, la ripresa dei consumi e la spinta verso la trasformazione digitale sono solo alcune delle tendenze che stanno definendo il contesto economico nazionale, mentre il Paese cerca un equilibrio tra la tradizione produttiva e l’innovazione tecnologica.

Analizzando i dati più recenti, secondo l’Istat, il Prodotto Interno Lordo (PIL) italiano ha mostrato nel primo trimestre 2024 un incremento dello 0,4% rispetto al trimestre precedente, segnalando una stabilità positiva dopo anni di crescita molto moderata. Settori come la manifattura avanzata, la tecnologia verde e i servizi digitali stanno contribuendo significativamente, compensando in parte la stagnazione di comparti più tradizionali come il tessile e alcuni segmenti dell’agroalimentare.

Un elemento chiave della ripresa economica è la spinta determinata dal Piano Nazionale di Ripresa e Resilienza (PNRR), che ha orientato investimenti verso la transizione ecologica, la digitalizzazione delle imprese e la modernizzazione delle infrastrutture. In particolare, il finanziamento per lo sviluppo delle energie rinnovabili e per l’innovazione nelle PMI mostra gli effetti positivi di una strategia mirata a sostenere la competitività globale del sistema produttivo italiano.

È importante sottolineare come la digitalizzazione rappresenti sia una sfida che un’opportunità. Le imprese italiane stanno adottando tecnologie come cloud computing, intelligenza artificiale e big data analytics per ottimizzare processi produttivi e accrescere la produttività. Nonostante ciò, permangono criticità nel divario digitale tra il Nord e il Sud del Paese, che rischia di ampliare le differenze economiche e sociali nel breve e medio termine.

Un altro aspetto centrale per l’economia italiana è l’andamento del mercato del lavoro. Il tasso di disoccupazione a maggio 2024 si è attestato al 7,1%, in leggero calo rispetto all’anno precedente, grazie anche all’aumento dell’occupazione giovanile e al rafforzamento dei settori in espansione come il turismo e i servizi digitali. Tuttavia, la precarietà e la disoccupazione di lunga durata restano nodi critici che le politiche del lavoro dovranno affrontare con interventi mirati.

Guardando al futuro, le implicazioni per l’economia italiana sono molteplici. Il consolidamento di una crescita sostenuta e inclusiva dipenderà dalla capacità delle istituzioni e delle imprese di capitalizzare le risorse del PNRR, accelerare la transizione ecologica e digitale, ridurre le disuguaglianze territoriali e sociali e favorire l’innovazione diffusa. Sarà inoltre fondamentale il rafforzamento dei legami con i mercati europei e globali per rilanciare l’export, da sempre pilastro dell’economia italiana.

In sintesi, l’Italia nel 2024 emerge come un paese in profonda trasformazione, dove innovazione e tradizione convivono in un equilibrio dinamico. Le sfide rimangono, in particolare sul piano della competitività e della coesione territoriale, ma la direzione intrapresa lascia intravedere prospettive di crescita più solide e sostenibili, in grado di valorizzare le eccellenze del Made in Italy e di affrontare con resilienza le turbolenze del contesto economico globale.
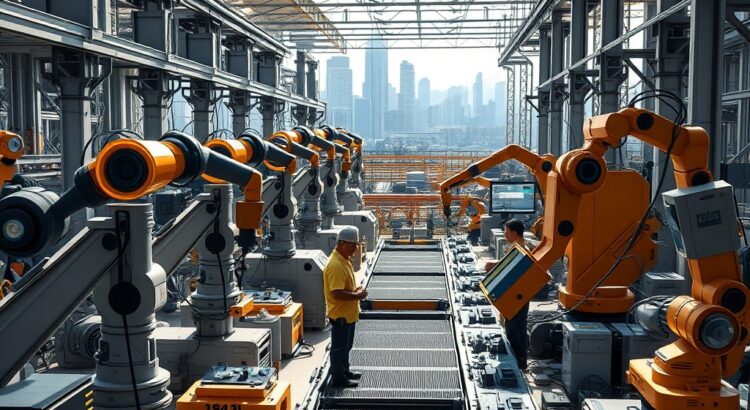
L’impatto della trasformazione digitale sull’economia italiana: sfide e opportunità

Negli ultimi anni, la trasformazione digitale ha rappresentato un vero e proprio spartiacque per le economie globali, Italia compresa. La pandemia ha accelerato processi che fino a poco tempo fa sembravano lontani, spingendo aziende e istituzioni a ripensare profondamente modelli di business e modalità operative. In questo contesto, analizzare l’impatto della digitalizzazione sull’economia italiana è fondamentale per comprendere le sfide da affrontare e le potenzialità di crescita sostenibile.

Secondo i dati Istat, nel 2023 la quota di imprese italiane che hanno adottato soluzioni di digitalizzazione è cresciuta del 15% rispetto al 2020, raggiungendo quasi il 60% del totale. Questa tendenza si riflette soprattutto nelle PMI, tradizionalmente più lente nell’adottare innovazioni tecnologiche, ma oggi spinte dalla necessità di ottimizzare i processi produttivi, migliorare le relazioni con clienti e fornitori, e accedere a mercati esteri. D’altro canto, il divario digitale tra Nord e Sud Italia resta significativo: mentre regioni come Lombardia e Piemonte superano il 70% di imprese digitalizzate, al Mezzogiorno la percentuale si attesta intorno al 40%.

Un settore in particolare evidenzia quanto la digitalizzazione possa rappresentare una leva di crescita strategica: l’industria manifatturiera. L’introduzione di tecnologie Industria 4.0, dalla robotica all’intelligenza artificiale, sta consentendo alle aziende italiane di aumentare la competitività sui mercati internazionali. L’Osservatorio del Politecnico di Milano segnala che gli investimenti in tecnologie digitali nel manifatturiero italiano sono cresciuti del 20% nel 2023, con un’accelerazione nei comparti meccanico, chimico e tessile. Questi investimenti non solo migliorano l’efficienza produttiva, ma favoriscono anche la sostenibilità ambientale attraverso processi più controllati e meno inquinanti.

Parallelamente, il mercato del lavoro in Italia si sta modificando sotto la spinta della digitalizzazione. Aumenta la domanda di competenze digitali specialistiche, dai data analyst agli esperti di cybersecurity. Tuttavia, la piena integrazione della componente digitale nel tessuto occupazionale richiede un forte investimento nella formazione e nella riqualificazione professionale. Secondo l’European Digital Skills Index, l’Italia si posiziona ancora al di sotto della media europea per competenze digitali della popolazione adulta, evidenziando un’area critico su cui intervenire tempestivamente.

Le istituzioni italiane hanno risposto con una serie di iniziative volte a sostenere la trasformazione digitale. Il Piano Nazionale di Ripresa e Resilienza (PNRR) destina circa 40 miliardi di euro a investimenti digitali, focalizzandosi su infrastrutture, digitalizzazione della PA e sostegno all’innovazione nelle imprese. Tali risorse rappresentano un’occasione unica per colmare gap infrastrutturali e favorire una crescita inclusiva e moderna del sistema economico nazionale.

Guardando al futuro, l’evoluzione digitale apre scenari di sviluppo interessanti per l’economia italiana, a patto che si superino alcune criticità. In primis, la disuguaglianza digitale tra territori penalizza la coesione sociale e la competitività complessiva del paese. Investire in connettività, formazione e infrastrutture è imprescindibile. Inoltre, lo sviluppo sostenibile deve rimanere al centro della digitalizzazione, garantendo che l’innovazione tecnologica non vada a scapito dell’ambiente o dei diritti dei lavoratori.

In conclusione, l’Italia si trova di fronte a un passaggio epocale: trasformare l’economia grazie alla digitalizzazione è possibile, ma richiede impegno coordinato tra imprese, istituzioni e cittadini. Chi saprà cogliere questa sfida, adottando strategie innovative e inclusive, potrà beneficiare di una crescita più solida e competitiva nel panorama globale.

Economia italiana: tra stagnazione strutturale e opportunità di riforma

L’economia italiana si trova in una fase di bilanciamento tra segnali di ripresa puntuale e nodi strutturali che ne frenano il potenziale di crescita. Mentre alcuni settori mostrano resilienza e capacità di innovazione, fattori come il debito pubblico elevato, la bassa produttività e le divaricazioni territoriali continuano a condizionare prospettive e scelte politiche. Questo articolo analizza le principali variabili macroeconomiche, i settori che trainano l’export e le riforme urgenti per migliorare competitività e sostenibilità.

Introduzione: il contesto attuale

Dopo la forte volatilità legata alla pandemia e ai rincari energetici, l’economia italiana ha attraversato un periodo di crescita modesta. Il quadro macro è segnato da un PIL che faticamente recupera i livelli pre-crisi in termini di trend di lungo periodo, da un debito pubblico tra i più elevati dell’area euro e da pressioni inflazionistiche attenuate rispetto ai picchi recenti. Al tempo stesso, la struttura produttiva italiana — caratterizzata da un tessuto di piccole e medie imprese specializzate e distretti industriali — continua a essere un fattore di resilienza, soprattutto nelle filiere dell’export.

Analisi con dati ed esempi

Uno dei nodi centrali resta il rapporto debito/PIL: vicino a livelli superiori al 130%–140% del PIL, il debito limita lo spazio fiscale e richiede politiche di bilancio attente per non comprimere crescita e investimenti. La produttività del lavoro in Italia rimane inferiore alla media europea: il divario produttività pro capite è il frutto di una combinazione di bassi investimenti in capitale fisico e immateriale, adozione lenta delle nuove tecnologie e dimensione aziendale ridotta.

Dal punto di vista settoriale, il Made in Italy mantiene punti di forza chiave. Settori come l’agroalimentare, la moda, l’arredamento e la meccanica di precisione mostrano performance di esportazione superiori alla media, alimentate da un posizionamento di qualità e da catene del valore consolidate. Le PMI innovative e i distretti industriali del Nord-Est e del Centro continuano a esportare alto valore aggiunto, grazie anche a una forte capacità di specializzazione. Tuttavia, la capacità di penetrare mercati ad alta tecnologia resta limitata rispetto ai principali competitor europei.

Investimenti in ricerca e sviluppo rimangono sotto la media europea: la spesa nazionale in R&D si colloca intorno all’1,4%–1,6% del PIL, mentre la media UE supera il 2%. Questo gap si traduce in minore capacità di innovazione diffusa e in una dipendenza più marcata da settori tradizionali. Allo stesso tempo, iniziative di policy come il Piano Nazionale di Ripresa e Resilienza (PNRR) hanno mobilitato risorse significative per digitalizzazione, transizione verde e infrastrutture: l’efficacia di questi fondi dipenderà dalla capacità di spesa efficiente e da riforme amministrative che riducano tempi e costi.

Il mercato del lavoro mostra segnali contrastanti: un tasso di disoccupazione in calo rispetto ai picchi degli ultimi anni ma persistenti problemi di mismatch tra competenze richieste e offerta. L’occupazione giovanile e il divario Nord-Sud restano tra le principali sfide sociali ed economiche.

Implicazioni future

Le scelte politiche e imprenditoriali dei prossimi anni saranno determinanti per rilanciare la crescita sostenibile. In primo luogo, è necessaria una strategia coerente per aumentare investimenti privati in R&D e formazione, con incentivi mirati e una più stretta collaborazione tra università, centri di ricerca e imprese. La digitalizzazione delle PMI e l’adozione di tecnologie abilitanti (AI, automazione, sistemi digitali per la filiera) sono leve decisive per aumentare produttività e competitività.

In secondo luogo, la gestione del debito e la politica fiscale devono bilanciare rigore e spazio per investimenti produttivi: riforme che favoriscano la semplificazione amministrativa, la giustizia civile efficiente e la trasparenza possono ridurre i costi di impresa e attrarre capitale straniero.

Infine, la coesione territoriale va posta al centro delle politiche: infrastrutture materiali e immateriali, incentivi agli investimenti nel Mezzogiorno e programmi per lo sviluppo delle competenze locali possono contribuire a contenere le disparità regionali e liberare potenziale produttivo finora inutilizzato.

In sintesi, l’economia italiana non è priva di punti di forza, ma la trasformazione verso un modello di crescita più dinamico e sostenibile richiede azioni coordinate su innovazione, investimenti, riforme strutturali e politiche per il lavoro. Il rischio è che senza interventi pragmatici e rapidi si consolidi una stagnazione che penalizza le future generazioni; l’opportunità, al contrario, è quella di trasformare gli strumenti disponibili in un volano per una nuova stagione di competitività internazionale.

Invecchiamento, immigrazione e lavoro: la sfida demografica che può cambiare la crescita italiana

L’Italia sta affrontando una trasformazione demografica che influisce profondamente sul mercato del lavoro e sulle prospettive di crescita. Con una popolazione tra le più longeve al mondo e tassi di natalità tra i più bassi in Europa, il Paese si trova a dover bilanciare il bisogno di manodopera con la necessità di sostenere un welfare sempre più costoso. Allo stesso tempo, l’immigrazione emerge come elemento potenzialmente risolutivo, ma richiede politiche di integrazione e formazione mirate per tradursi in vantaggio economico.

Negli ultimi anni la quota di over 65 è aumentata costantemente, mentre il numero di giovani attivi sul mercato del lavoro cala. Questa combinazione riduce il rapporto tra popolazione in età lavorativa e pensionati, comprimendo il potenziale di crescita del PIL e alzando il peso delle spese sociali. Parallelamente, alcune regioni — soprattutto nel Mezzogiorno — continuano a registrare livelli elevati di disoccupazione giovanile, mentre imprese in settori strategici segnalano difficoltà nel reperimento di competenze specifiche.

Analisi e dati: quali settori pagano il prezzo più alto
L’impatto si osserva in modo chiaro in sanità, assistenza domiciliare, edilizia, agricoltura e ICT. La domanda di operatori sanitari e badanti cresce con l’invecchiamento della popolazione; nel contempo la digitalizzazione e la transizione verde richiedono figure tecniche difficili da reperire sul mercato locale. Le imprese lamentano un mismatch tra competenze offerte e competenze richieste: laureati e diplomati sono spesso scarsamente orientati alle skill richieste dal lavoro reale, mentre molti lavoratori maturi restano lontani dalla formazione continua.

L’immigrazione rappresenta una componente significativa della soluzione possibile. Gli stranieri residenti in Italia ammontano da anni a milioni di persone, fornendo forza lavoro essenziale in settori quali agricoltura, logistica e cura alla persona. Tuttavia, l’efficacia del contributo dipende da quanto il sistema riesce a integrare questi individui: riconoscimento dei titoli esteri, accesso a corsi di lingua e formazione professionale, percorsi di regolarizzazione e politiche attive del lavoro sono tutte leve decisive.

Esempi concreti emergono da iniziative locali e aziendali che combinano integrazione e upskilling. Alcune imprese manifatturiere del Nord investono in apprendistato per giovani stranieri, riducendo tempi di inserimento e turnover. In province agricole, cooperative organizzano corsi intensivi di lingua e formazione tecnica per braccianti stranieri, migliorando produttività e condizioni di lavoro. Le amministrazioni locali che facilitano il riconoscimento delle qualifiche e promuovono tirocini vedono effetti positivi sull’occupazione e sui bilanci sociali.

Implicazioni future: scenari e politiche necessarie
Da qui ai prossimi dieci anni esistono due scenari plausibili. Nel primo, difforme, l’inerzia politica e la mancanza di investimenti in formazione e inclusione portano a una contrazione dell’offerta di lavoro e a costi sociali crescenti: servizi sanitari sotto pressione, crescita stagnante e maggior debito pubblico. Nel secondo scenario, positivo, l’Italia combina politiche per la natalità e conciliazione lavoro-famiglia con una strategia migratoria proattiva e investimenti massicci in formazione continua, digitalizzazione e infrastrutture per l’occupazione. Questo mix potrebbe stabilizzare il rapporto dipendenti-pensionati e sostenere la produttività, trasformando la sfida demografica in opportunità.

Le misure concrete che meritano priorità includono: incentivi fiscali e servizi per sostenere la natalità e la partecipazione femminile al lavoro; formazione professionale e percorsi riconosciuti per i lavoratori migranti; politiche attive per il riqualifying degli over 50; strumenti per favorire il matching rapido tra domanda e offerta; e investimenti pubblici in infrastrutture digitali che aumentino la produttività del lavoro. Le imprese devono parallelamente ripensare modelli organizzativi, puntando su lavoro flessibile, lifelong learning e tecnologie che integrino, non rimpiazzino, la forza lavoro.

Conclusione
L’invecchiamento e l’immigrazione non sono semplici trend demografici: sono fattori che ridefiniscono il mercato del lavoro e il percorso di crescita dell’economia italiana. La posta in gioco è alta, ma non inevitabile. Con politiche coordinate e investimenti mirati, l’Italia può mitigare i rischi e sfruttare il potenziale di una forza lavoro più mista e qualificata. Per riuscirci servirà una visione di medio-lungo termine che combini politiche sociali, educazione e integrazione, trasformando la sfida demografica in leva competitiva.